国自机器人与翔创智能 智能制造时代的协同创新
在智能制造加速演进的背景下,国自机器人与翔创智能这两家科技企业逐渐走入行业视野,分别以移动机器人技术和智能系统集成能力在各自赛道上形成差异化优势。二者的技术布局与发展路径,折射出中国智能制造生态中“硬件+软件”“本体+场景”的协同逻辑。
国自机器人:移动机器人赛道的深耕者
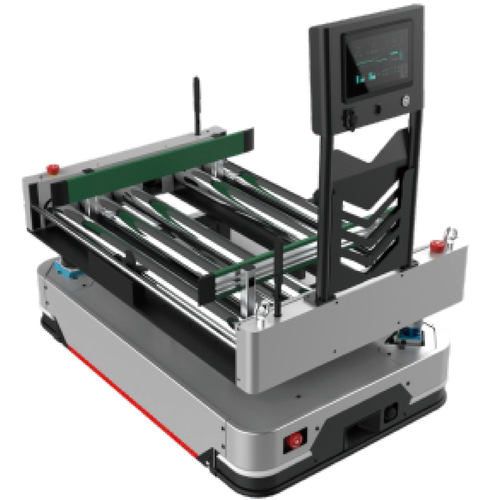
国自机器人是国内较早进入移动机器人领域的企业之一,产品线覆盖AGV(自动导引车)、AMR(自主移动机器人)以及巡检机器人等方向。其技术特点体现在自然导航与多传感器融合上——通过激光SLAM、视觉识别与惯性导航的组合,机器人能够在动态环境中完成路径规划与避障,减少对固定标识物或轨道的依赖。
在应用场景上,国自机器人的产品已进入电力巡检、仓储物流和工业搬运等领域。以电力巡检为例,变电站环境复杂、设备密集,对机器人的定位精度和越障能力提出较高要求,这类场景的落地反过来推动了产品在可靠性和环境适应性上的迭代。整体来看,国自机器人的路线偏向“本体+算法”的深度打磨,强调在垂直场景中建立可用性壁垒。
翔创智能:智能系统集成的场景赋能者
翔创智能的定位更偏向智能系统集成与解决方案层面。其业务通常围绕工业自动化产线、智能仓储系统和视觉检测方案展开,核心能力在于将机器人本体、传感器、控制软件与客户业务流程对接,形成可交付的整体方案。
这类企业的价值往往不在于某一项单点技术的领先,而在于对行业工艺的理解和系统级整合能力。例如在产线自动化改造中,企业需要考虑节拍匹配、物料流转、设备通讯协议一致性等工程细节,这些工作难以由单一硬件供应商独立完成,系统集成商在其中承担了“翻译”和“衔接”的角色。翔创智能这一类企业的发展,某种程度上取决于其对各细分行业工艺流程的积累深度。
硬件与集成:智能制造链条上的互补关系
将国自机器人与翔创智能放在同一语境下观察,可以看到智能制造产业链上下游的分工形态:一方提供具备移动能力和感知能力的机器人本体,另一方将本体嵌入具体生产流程中,完成从“有设备”到“设备能用、好用”的转化。
这种关系既存在协作空间,也构成考验。协作体现在:移动机器人企业需要集成商帮助打开场景入口,集成商则需要稳定的本体供应来保障方案交付质量;考验则在于,当集成商自身向本体方向延伸,或本体厂商主动提供标准化解决方案时,双方在部分业务边界上可能出现交集。如何在竞合中找到稳定定位,是两类企业共同面对的课题。
从行业整体来看,移动机器人市场近年来竞争趋于激烈,价格压力向本体厂商传导,而集成方案的利润空间则取决于项目的标准化程度与复制能力。翔创智能这类系统集成企业若能在特定行业形成模块化、可复用的方案,则有望在毛利率和交付效率之间取得更好平衡;国自机器人等本体企业则需持续在导航稳定性、负载能力和成本控制之间优化。二者的共同方向,都指向从“单项目交付”向“可规模化复制”的能力沉淀。
##
国自机器人与翔创智能代表了智能制造链条上两种不同的能力类型:一者聚焦机器人本体的技术深度,一者着眼系统集成的场景广度。二者的存在与互动,构成了制造业智能化升级的实际支撑结构。对于行业观察者而言,理解这类企业在竞合中的定位选择,比简单比较参数更具参考意义;对于制 ��企业而言,在选择合作方时则需要同时审视本体性能与场景落地能力,而非孤立地评价某一环节。智能制造的推进,最终依赖的正是这种分工体系的成熟与稳定。
如若转载,请注明出处:http://www.ahxiangchuang.com/product/39.html
更新时间:2026-11-03 05:24:06